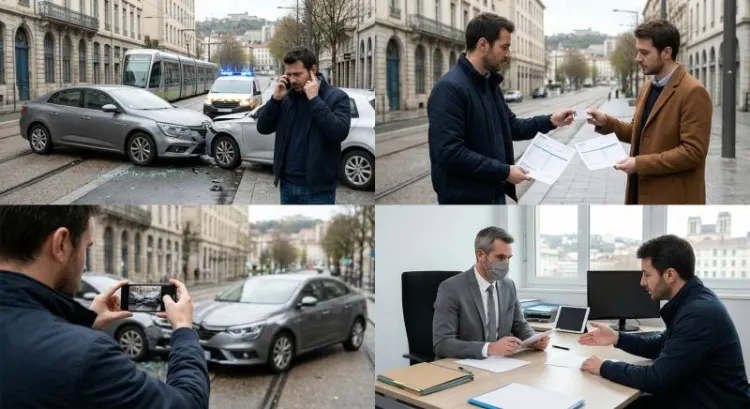
Un accident à un carrefour de Saint-Étienne, un klaxon qui n'en finit pas, et soudain on cherche désespérément ses papiers dans la boîte à gants. Le stress brouille tout. Pourtant, les gestes faits dans l'heure qui suit conditionnent la suite du sinistre auto. Cet article reprend, dans l'ordre, ce qu'il faut faire sur place, comment remplir le constat, dans quels délais déclarer à son assureur et ce qui attend ensuite.
Les premières minutes sur place
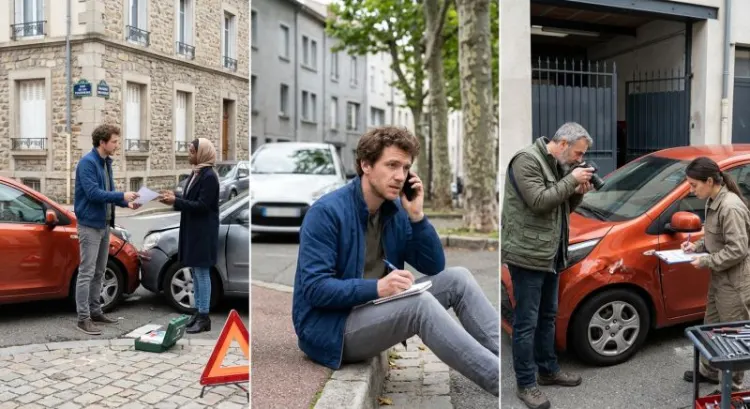
Le réflexe, c'est souvent de sortir du véhicule en panique. Prenez deux secondes d'abord. Allumez les feux de détresse, enfilez le gilet fluorescent avant de descendre, et placez le triangle à bonne distance, surtout sur un axe où ça roule vite.
Ensuite, vérifiez l'état de chacun. Si quelqu'un est blessé, appelez le 15, le 18 ou le 112. Le 17 reste le bon numéro si la police doit intervenir, par exemple en cas de désaccord sur les faits.
Ne reconnaissez jamais de responsabilité sur place, même par politesse ou pour calmer l'autre conducteur. Une phrase lâchée à chaud peut peser lourd au moment de l'expertise.
Photographiez tout, sous plusieurs angles : la position des véhicules, les dégâts, les traces au sol, la signalisation, et même la visibilité si le soleil éblouit ou si la nuit tombe. Relevez l'identité des conducteurs, les immatriculations et les coordonnées des témoins. Un témoin qui repart sans nom, c'est une version qui disparaît avec lui.
Remplir le constat amiable
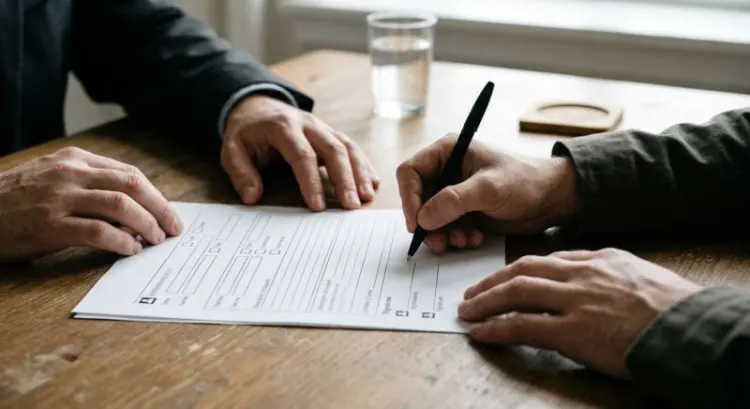
Le constat amiable d'accident automobile est un document commun aux deux conducteurs. Chacun le signe, chacun doit en garder un exemplaire. Il permet à votre assureur de comprendre ce qui s'est passé sans attendre une enquête.
Les rubriques qui posent le plus de problèmes sont presque toujours les mêmes : les circonstances, le croquis et les observations. Beaucoup de personnes cochent au hasard, par fatigue, et découvrent plus tard que la case ne correspondait pas à leur version des faits.
Faites le croquis sur place, pendant que tout est encore frais, pas une fois rentré chez vous. Notez ensuite les circonstances en phrases courtes et factuelles. Le véhicule roulait à environ 50 km/h, le feu venait de passer au orange : c'est ce genre de phrase qui sert vraiment.
Vérifiez enfin que les deux conducteurs ont rempli la même version, sinon la copie de l'autre ne vaut pas grand-chose. Une fois signé, gardez le vôtre à portée de main, dans la pochette du véhicule plutôt que dans un tiroir.
Si vous avez un smartphone et que l'autre conducteur l'utilise aussi, la version numérique peut simplifier les choses. Pour savoir comment ce service est encadré et ce qu'il faut à chacun pour s'en servir, les informations officielles de France Assureurs sont à consulter sur cette page : en savoir plus sur l'e-constat.
Déclarer le sinistre à son assureur
Le délai est serré, et c'est là que beaucoup de dossiers se compliquent. En cas d'accident, la plupart des contrats prévoient une déclaration sous 5 jours ouvrés. Pour un vol, ce délai est généralement ramené à 2 jours ouvrés. Ces durées varient selon les contrats : vérifiez celle qui figure dans le vôtre, ou demandez-la à votre assureur.
Plusieurs canaux existent : espace client en ligne, application mobile, courrier recommandé, passage en agence. Peu importe la voie choisie, gardez une trace écrite. Un appel téléphonique reste utile pour poser une question, mais il ne prouve pas grand-chose à lui seul.
Pourquoi tant insister sur la rapidité ? Parce qu'un assureur qui reçoit le dossier tout de suite peut interroger les témoins pendant qu'ils se souviennent encore. Passé quelques semaines, les souvenirs s'effritent et les versions divergent.
Préparez ensuite les pièces demandées : le constat, les photos, votre permis, la carte grise, l'attestation d'assurance, et le devis ou la facture si vous les avez déjà. Un oubli oblige à relancer, et chaque relance ralentit l'indemnisation.
Une déclaration tardive peut compliquer l'indemnisation, surtout si l'assureur doit reconstituer les faits après coup.
Cas particuliers à traiter avec prudence
Certaines situations sortent du schéma habituel. Dans ces cas, le bon réflexe n'est pas de se précipiter, mais de bien identifier qui fait quoi.
- Accident avec blessé : un certificat médical doit être établi rapidement, puis viennent la déclaration à l'assureur et le suivi de l'indemnisation corporelle.
- Délit de fuite ou conducteur non identifié : un dépôt de plainte s'impose. Le Fonds de garantie peut intervenir selon les circonstances.
- Véhicule de société ou de livraison : la déclaration passe souvent par le gestionnaire de flotte, avec des documents supplémentaires.
- Accident à l'étranger ou véhicule immatriculé ailleurs : la carte verte et le Bureau central français sont les bons interlocuteurs.
La suite du dossier : expertise, indemnisation, franchise
Après la déclaration, l'assureur mandate en général un expert automobile. Sa visite donne souvent le rythme du dossier. Montrez-lui tous les dommages, même ceux qui vous semblent minimes, et gardez les factures des frais annexes, un véhicule de remplacement par exemple.
Et la franchise, alors ? Elle reste à votre charge, et son montant varie selon la garantie souscrite. Elle ne doit pas être une surprise au moment du virement : mieux vaut la connaître avant.
Réparer ou attendre ? Ne lancez pas de travaux avant l'accord de l'assureur, sauf urgence de sécurité. Un véhicule immobilisé en attendant, c'est pénible. Une réparation faite trop tôt peut toutefois rendre l'expertise impossible à faire correctement.
Enfin, la part de responsabilité retenue a un effet sur le bonus-malus et sur la prime. Ce point surprend souvent. Demandez à votre assureur de vous expliquer le calcul, il doit pouvoir le faire simplement.
Erreurs fréquentes à éviter
Quelques erreurs reviennent sans cesse, et toutes sont évitables.
- Signer un constat rempli à la hâte, sans relire les circonstances.
- Attendre que les douleurs ou les dégâts « se voient » pour déclarer.
- Accepter un arrangement à l'amiable en dehors de l'assurance.
La dernière est sans doute la plus coûteuse. Un règlement en liquide promis sur le trottoir ne protège personne le jour où le problème refait surface, et il arrive qu'il refasse surface des mois plus tard.
Conclusion
Au fond, la méthode tient en quatre temps : sécuriser, constater, déclarer, suivre. Chacun paraît simple pris isolément. C'est leur enchaînement, fait dans le bon ordre et dans les bons délais, qui change tout.
Si le dossier se complique, votre assureur ou un conseiller en assurance peut vous épauler dans vos démarches.